

Аналитики назвали барьеры рынка технологий для помощи при инсульте
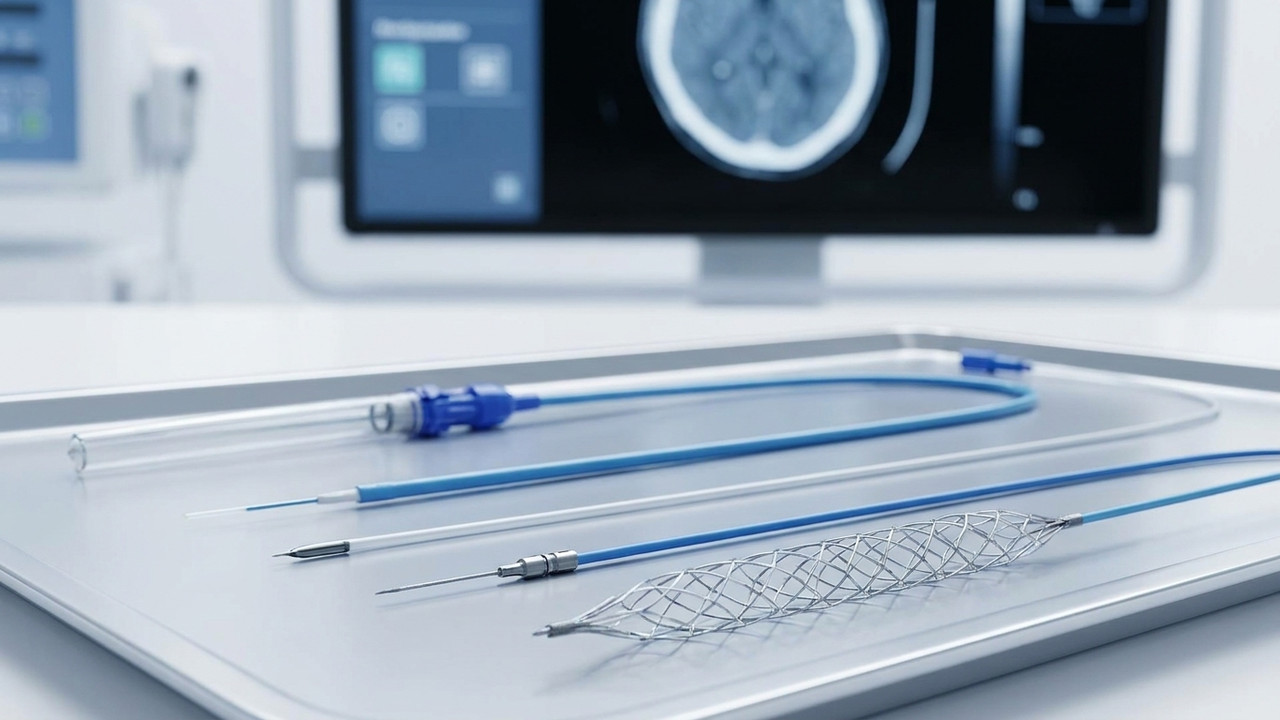
Мировой рынок оборудования и технологий для диагностики, лечения и мониторинга пациентов с инсультом может вырасти с 8,54 млрд долл. в 2026 году до 15,67 млрд долл. к 2034-му. В 2025 году он достиг 7,92 млрд долл., сообщают аналитики Fortune Business Insights. Среднегодовой темп роста на прогнозном периоде — 7,89%. Исследование охватывает системы визуализации и выявления инсульта, устройства для механической тромбэктомии и лечения геморрагического инсульта, нейроваскулярного мониторинга, а также цифровые технологии.
Основными факторами роста аналитики называют увеличение числа инсультов, расширение сети центров, способных проводить тромбэктомию, и внедрение новых аспирационных систем, стент-ретриверов. Дополнительный спрос будет формировать модернизация медицинской инфраструктуры на развивающихся рынках, сортировка пациентов с использованием искусственного интеллекта (ИИ).
Главными ограничениями названы неравный доступ к специализированной помощи, нехватка квалифицированных специалистов и высокие затраты на оборудование. Дополнительные барьеры связаны с финансированием закупок, возмещением расходов.
Крупнейшим продуктовым сегментом в 2025 году стали устройства для лечения инсульта. В отличие от диагностического оборудования, которое используется многократно и для разных клинических задач, эндоваскулярные вмешательства требуют расходных материалов для каждой процедуры. Это поддерживает повторяющийся спрос.
Среди технологических сегментов лидировали системы визуализации и визуального контроля, включая КТ, КТ-ангиографию, КТ-перфузию, МРТ и ангиографию. Их доля в 2026 году, по прогнозу, составит 31,3%.
Наибольшую долю по клиническим показаниям занимает ишемический инсульт: в 2026 году на него придется 71,4% рынка. Основными покупателями останутся больницы и инсультные центры, доля которых оценивается в 82,4%.
Одним из ключевых направлений развития аналитики считают интеграцию визуализации, программного обеспечения для поддержки принятия решений и роботизированных технологий в ангиографических кабинетах. Такие решения потенциально позволяют сократить перемещения пациента между диагностикой и лечением и ускорить выбор тактики вмешательства. Еще одна перспективная область — применение ИИ для выявления окклюзии крупных сосудов и внутричерепных кровоизлияний, оповещения медицинских команд и координации перевода пациентов в специализированные центры. Но внедрение этих решений требует совместимости больничных информационных систем, согласованных протоколов и соблюдения требований к защите данных.
В 2026 году рынок технологий для помощи при инсульте в США достигнет 3,18 млрд долл., в Европе — 2,30 млрд долл., в Азиатско-Тихоокеанском регионе — 2 млрд долл. Среди ведущих участников в отчете выделены Stryker, Medtronic, Johnson & Johnson, Penumbra и Terumo. Их позиции аналитики связывают с широкими продуктовыми портфелями, международным присутствием и разработкой новых решений.

Нет комментариев
Комментариев: 0